Nhiều hộ kinh doanh đang đặt cùng một câu hỏi: từ năm 2026, không còn thuế khoán thì phải nộp thuế theo cách nào, và có nên nhân dịp này chuyển hẳn lên mô hình doanh nghiệp hay không? Đây không phải là một thay đổi nhỏ về thủ tục, mà là một bước chuyển trong cách Nhà nước quản lý gần 5 triệu hộ kinh doanh trên cả nước, buộc phần lớn hộ kinh doanh phải làm quen với việc ghi chép sổ sách, xuất hóa đơn và kê khai thuế minh bạch hơn trước rất nhiều. Bài viết dưới đây, Luật Hoàng An tổng hợp các quy định mới nhất, thời điểm áp dụng, những việc hộ kinh doanh cần chuẩn bị, và phân tích thực tế để anh/chị cân nhắc giữa việc tiếp tục hoạt động dưới hình thức hộ kinh doanh hay chuyển đổi lên doanh nghiệp.
I. HỘ KINH DOANH PHẢI THAY ĐỔI NHỮNG GÌ KHI KHÔNG CÒN THUẾ KHOÁN
1. Chuyển sang phương pháp kê khai
Thay vì đóng một mức thuế cố định do cơ quan thuế ấn định, hộ kinh doanh phải tự kê khai thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) theo doanh thu và chi phí thực tế phát sinh, theo tháng hoặc theo quý tùy quy mô.
2. Ghi chép sổ sách và xuất hóa đơn điện tử
Theo Nghị định 68/2026/NĐ-CP, hộ kinh doanh được phân theo các nhóm quản lý dựa trên doanh thu, với yêu cầu về sổ sách và hóa đơn tăng dần theo quy mô. Điểm chung là hộ kinh doanh cần:
- Ghi chép doanh thu, chi phí đầy đủ, có chứng từ hợp lệ;
- Sử dụng hóa đơn điện tử (kể cả hóa đơn điện tử khởi tạo từ máy tính tiền với các hộ kinh doanh bán lẻ trực tiếp đến người tiêu dùng);
- Lưu trữ hồ sơ, chứng từ theo đúng thời hạn quy định.
3. Ngưỡng doanh thu quyết định mức độ tuân thủ
Theo các quy định hiện hành, hộ kinh doanh có doanh thu trên một ngưỡng nhất định (1 tỷ đồng/năm) sẽ chịu yêu cầu kê khai, sổ sách chi tiết hơn nhóm hộ kinh doanh mới thành lập hoặc doanh thu thấp. Riêng nhóm hộ kinh doanh có doanh thu trên 3 tỷ đồng/năm được nhiều nguồn tổng hợp ghi nhận là phải áp dụng chế độ kế toán và hóa đơn gần như tương đương doanh nghiệp, dù về mặt pháp lý vẫn chưa bắt buộc phải chuyển đổi thành doanh nghiệp.
Đây là những con số quan trọng ảnh hưởng trực tiếp đến nghĩa vụ của từng hộ kinh doanh, anh/chị nên đối chiếu lại với văn bản đầy đủ và đặc thù ngành nghề của mình, hoặc trao đổi với đơn vị tư vấn trước khi triển khai.
II. HỘ KINH DOANH VÀ DOANH NGHIỆP: NÊN CHỌN MÔ HÌNH NÀO SAU KHI BỎ THUẾ KHOÁN?
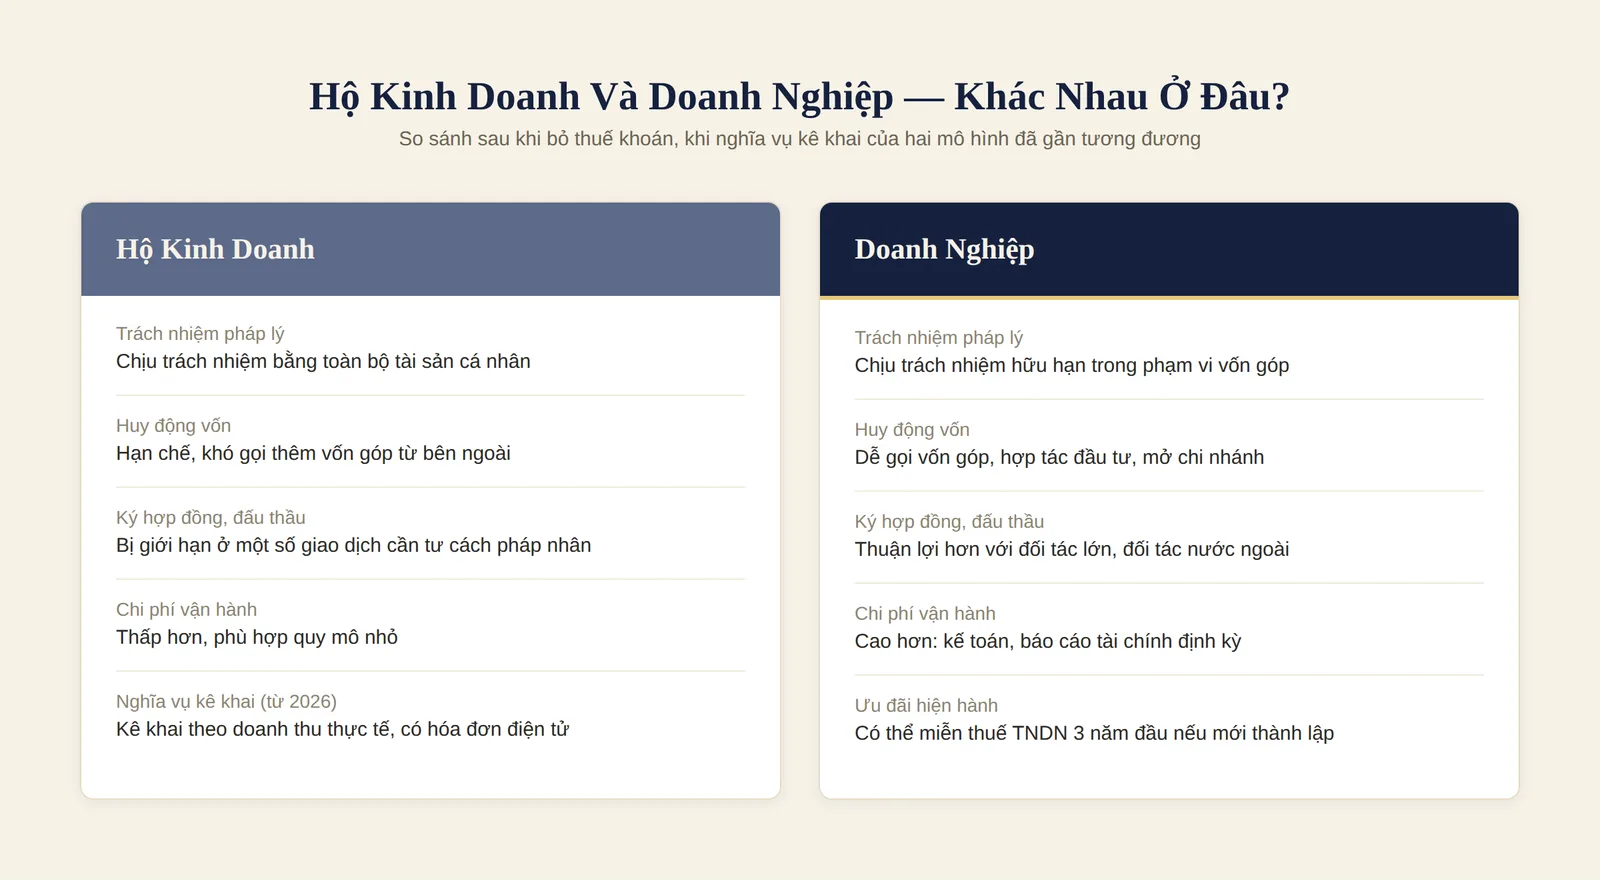 Khi nghĩa vụ kê khai, sổ sách của hộ kinh doanh đã gần như tương đương doanh nghiệp, khoảng cách "phiền phức về thủ tục" giữa hai mô hình được thu hẹp đáng kể. Lúc này, quyết định nên giữ nguyên hộ kinh doanh hay chuyển lên doanh nghiệp nên dựa trên những khác biệt còn lại:
- Trách nhiệm pháp lý: chủ hộ kinh doanh chịu trách nhiệm bằng toàn bộ tài sản cá nhân đối với các khoản nợ, nghĩa vụ của hộ; trong khi chủ sở hữu/thành viên/cổ đông công ty TNHH, công ty cổ phần chỉ chịu trách nhiệm hữu hạn trong phạm vi vốn góp.
- Khả năng mở rộng và huy động vốn: doanh nghiệp dễ dàng gọi thêm vốn góp, hợp tác đầu tư, mở chi nhánh, tham gia đấu thầu các hợp đồng yêu cầu tư cách pháp nhân; hộ kinh doanh bị giới hạn hơn ở những khía cạnh này.
- Xây dựng thương hiệu dài hạn: doanh nghiệp thuận lợi hơn khi đăng ký bảo hộ nhãn hiệu, ký hợp đồng với đối tác lớn, đối tác nước ngoài dưới tên pháp nhân riêng (hộ kinh doanh vẫn có thể đăng ký bảo hộ nhãn hiệu nhưng một số giao dịch, hợp đồng lớn vẫn ưu tiên đối tác có tư cách pháp nhân).
- Chi phí vận hành: doanh nghiệp thường phát sinh thêm chi phí kế toán, kiểm toán (nếu thuộc diện), báo cáo tài chính định kỳ — cao hơn so với hộ kinh doanh quy mô nhỏ.
Với hộ kinh doanh quy mô nhỏ, doanh thu ổn định ở mức thấp, việc duy trì mô hình hộ kinh doanh và chỉ điều chỉnh theo yêu cầu kê khai mới vẫn là lựa chọn hợp lý. Ngược lại, với hộ kinh doanh có doanh thu lớn, đang có kế hoạch mở rộng quy mô, hợp tác với đối tác doanh nghiệp, hoặc muốn xây dựng thương hiệu riêng, đây là thời điểm thuận lợi để cân nhắc chuyển đổi, nhất là khi đang có các chính sách ưu đãi đi kèm.
1. Ưu đãi dành cho hộ kinh doanh chuyển đổi lên doanh nghiệp
Theo Nghị quyết 198/2025/QH15, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và văn bản hướng dẫn tại Nghị định 320/2025/NĐ-CP, doanh nghiệp nhỏ và vừa thành lập mới (bao gồm doanh nghiệp chuyển đổi từ hộ kinh doanh) có thể được hưởng một số chính sách hỗ trợ, trong đó đáng chú ý:
- Miễn thuế thu nhập doanh nghiệp trong 3 năm đầu kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, áp dụng cho doanh nghiệp nhỏ và vừa theo điều kiện quy định.
- Không còn phải nộp lệ phí môn bài kể từ 1/1/2026 (chính sách áp dụng chung, không riêng doanh nghiệp chuyển đổi từ hộ kinh doanh).
- Được hỗ trợ tư vấn miễn phí về hồ sơ, thủ tục thành lập doanh nghiệp trong những ngày làm việc đầu tiên, hướng dẫn về kế toán, thuế ban đầu theo chính sách hỗ trợ doanh nghiệp nhỏ và vừa (Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và các văn bản hướng dẫn).
Điều kiện áp dụng cụ thể (ngành nghề, điều kiện doanh nghiệp nhỏ và vừa, thời hạn nộp hồ sơ hưởng ưu đãi...) có thể khác nhau tùy từng địa phương và thời điểm chuyển đổi, anh/chị nên rà soát kỹ trước khi làm hồ sơ để không bỏ lỡ quyền lợi.
2. Các bước chuyển đổi hộ kinh doanh thành doanh nghiệp
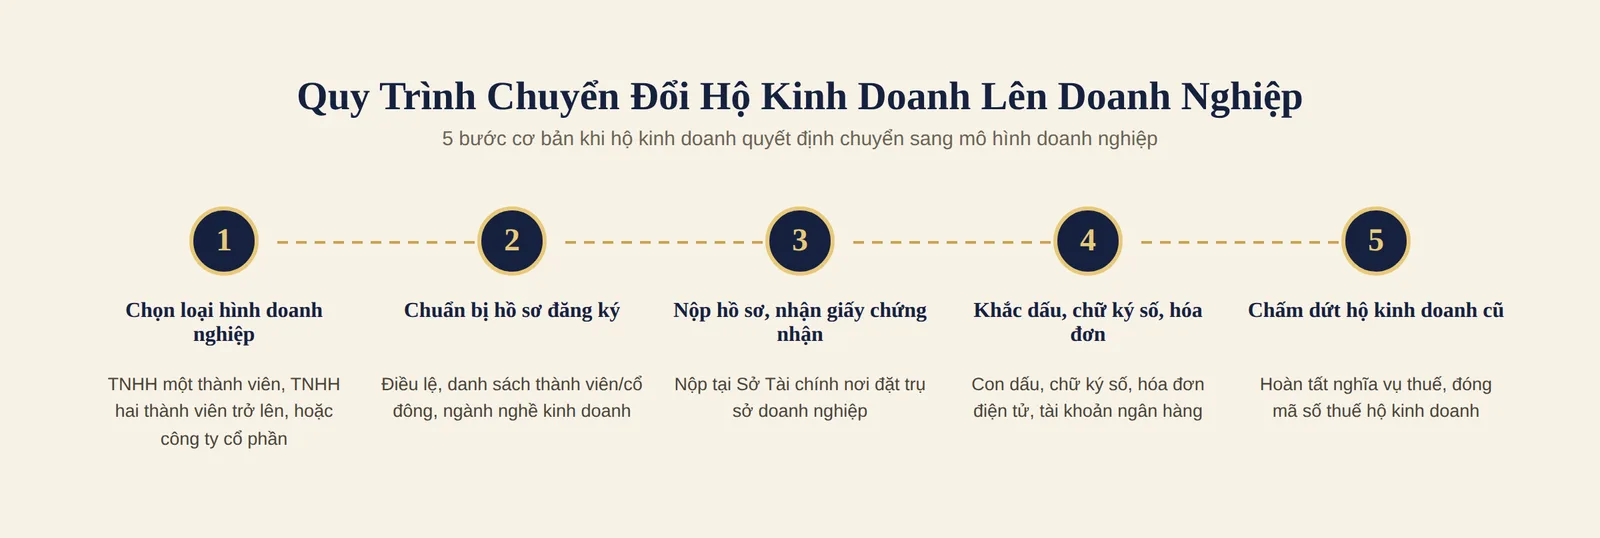 Về bản chất pháp lý, hộ kinh doanh và doanh nghiệp là hai chủ thể đăng ký kinh doanh độc lập, nên "chuyển đổi" ở đây là thành lập doanh nghiệp mới và chấm dứt hoạt động hộ kinh doanh cũ, không phải chuyển đổi loại hình trong nội bộ một pháp nhân. Quy trình thường gồm:
- Lựa chọn loại hình doanh nghiệp phù hợp — công ty TNHH một thành viên, công ty TNHH hai thành viên trở lên, hoặc công ty cổ phần, tùy số lượng thành viên góp vốn và định hướng phát triển.
- Chuẩn bị hồ sơ đăng ký doanh nghiệp — điều lệ công ty, danh sách thành viên/cổ đông, ngành nghề kinh doanh (đối chiếu lại với ngành nghề hộ kinh doanh đang hoạt động, bổ sung nếu cần).
- Nộp hồ sơ tại Sở Tài chính (cơ quan đăng ký kinh doanh) nơi đặt trụ sở doanh nghiệp và nhận Giấy chứng nhận đăng ký doanh nghiệp.
- Khắc con dấu, đăng ký chữ ký số, hóa đơn điện tử, mở tài khoản ngân hàng cho pháp nhân mới.
- Làm thủ tục chấm dứt hiệu lực mã số thuế và ngừng hoạt động của hộ kinh doanh cũ tại cơ quan thuế quản lý trực tiếp, đảm bảo hoàn tất nghĩa vụ thuế trước khi ngừng hoạt động.
Nếu anh/chị đang cân nhắc bước này, Luật Hoàng An hỗ trợ trọn gói dịch vụ thành lập doanh nghiệp, từ tư vấn lựa chọn loại hình, soạn hồ sơ đến bàn giao giấy phép, giúp anh/chị tiết kiệm thời gian và tránh sai sót ở giai đoạn chuyển tiếp nhiều thay đổi như hiện nay.
III. CÁC CÂU HỎI THƯỜNG GẶP
1. Từ năm 2026, hộ kinh doanh có bắt buộc phải chuyển thành doanh nghiệp không?
Trả lời: Không. Việc bỏ thuế khoán chỉ thay đổi phương pháp nộp thuế của hộ kinh doanh (chuyển sang kê khai), không bắt buộc hộ kinh doanh phải chuyển đổi thành doanh nghiệp. Chuyển đổi lên doanh nghiệp hiện vẫn là lựa chọn tự nguyện.
2. Hộ kinh doanh nhỏ, doanh thu thấp có bị ảnh hưởng nhiều không?
Trả lời: Hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế theo quy định vẫn được miễn thuế GTGT, TNCN như trước, nhưng nhìn chung vẫn cần làm quen với việc ghi chép doanh thu, chi phí tối thiểu để phục vụ kê khai khi được yêu cầu.
3. Không kịp chuyển đổi phương pháp kê khai đúng hạn thì có bị phạt không?
Trả lời: Việc chậm hoặc kê khai sai có thể bị xử lý theo quy định về vi phạm hành chính trong lĩnh vực thuế. Mức phạt cụ thể phụ thuộc từng hành vi vi phạm, anh/chị nên chủ động liên hệ cơ quan thuế quản lý trực tiếp hoặc đơn vị tư vấn để được hướng dẫn kê khai đúng hạn.
4. Hộ kinh doanh đã hoạt động lâu năm khi chuyển lên doanh nghiệp có được tính là doanh nghiệp mới thành lập để hưởng ưu đãi thuế không?
Trả lời: Về nguyên tắc, doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu được xem là mới thành lập và có thể thuộc diện xét ưu đãi thuế thu nhập doanh nghiệp theo quy định, không phụ thuộc số năm hộ kinh doanh trước đó đã hoạt động. Tuy nhiên điều kiện áp dụng cụ thể cần được rà soát theo từng trường hợp.
5. Chuyển từ hộ kinh doanh lên doanh nghiệp có phải đóng thuế thu nhập doanh nghiệp ngay không?
Trả lời: Nếu đủ điều kiện doanh nghiệp nhỏ và vừa mới thành lập theo quy định hiện hành, doanh nghiệp có thể được miễn thuế thu nhập doanh nghiệp trong 3 năm đầu. Ngoài thời gian miễn thuế, doanh nghiệp thực hiện nghĩa vụ thuế theo quy định chung.
Việc bỏ thuế khoán không phải là "thêm gánh nặng" mà là một phép thử để hộ kinh doanh quen dần với cách vận hành minh bạch, chuyên nghiệp hơn — nền tảng cần thiết nếu anh/chị có ý định phát triển lên quy mô doanh nghiệp. Nếu cần tư vấn cụ thể cho trường hợp của mình, từ việc kê khai thuế theo phương pháp mới đến quyết định có nên chuyển đổi lên doanh nghiệp hay không, anh/chị có thể liên hệ Luật Hoàng An qua website luathoangan.vn hoặc fanpage Luật Hoàng An để được hỗ trợ trực tiếp.



Bình luận: