Từ khi Nghị định 296/2026/NĐ-CP có hiệu lực (23/07/2026), cách xác định CSHHL đã thay đổi so với giai đoạn đầu áp dụng Luật Doanh nghiệp sửa đổi. Nhiều doanh nghiệp vẫn kê khai theo cách hiểu cũ nên dễ sai sót, trong khi cơ quan đăng ký kinh doanh đang rà soát danh sách doanh nghiệp chưa kê khai. Bài viết này, Luật Hoàng An xin hướng dẫn từng bước, có ví dụ, để anh/chị tự đối chiếu được doanh nghiệp mình.
I. CHỦ SỞ HỮU HƯỞNG LỢI LÀ GÌ? VÌ SAO PHẢI XÁC ĐỊNH CHỦ SỞ HỮU HƯỞNG LỢI?
Theo khoản 35 Điều 4 Luật Doanh nghiệp, được sửa đổi, bổ sung bởi Luật số 76/2025/QH15, có hiệu lực từ ngày 01/7/2025, chủ sở hữu hưởng lợi của doanh nghiệp là cá nhân thực sự sở hữu vốn điều lệ hoặc có quyền kiểm soát doanh nghiệp. Các tiêu chí xác định và quy định về kê khai chủ sở hữu hưởng lợi được hướng dẫn tại Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP.
Việc xác định chủ sở hữu hưởng lợi nhằm tăng cường tính minh bạch trong hoạt động doanh nghiệp, giúp cơ quan nhà nước nhận diện cá nhân thực sự sở hữu hoặc kiểm soát doanh nghiệp, kể cả trong trường hợp quyền sở hữu được thực hiện thông qua nhiều tầng công ty hoặc có người đứng tên thay.
Đối với doanh nghiệp thuộc diện áp dụng, kê khai thông tin chủ sở hữu hưởng lợi là nghĩa vụ pháp lý bắt buộc, không phải thủ tục tự nguyện.
Lưu ý: Chủ sở hữu hưởng lợi phải là cá nhân, không phải tổ chức hay pháp nhân. Vì vậy, nếu thành viên hoặc cổ đông của doanh nghiệp là một công ty khác, doanh nghiệp cần tiếp tục xác định cá nhân thực sự sở hữu hoặc kiểm soát doanh nghiệp thông qua cơ cấu sở hữu và quyền kiểm soát tương ứng, thay vì chỉ kê khai tên công ty đang trực tiếp nắm giữ vốn.
II. BA TIÊU CHÍ ĐỂ XÁC ĐỊNH CHỦ SỞ HỮU HƯỞNG LỢI
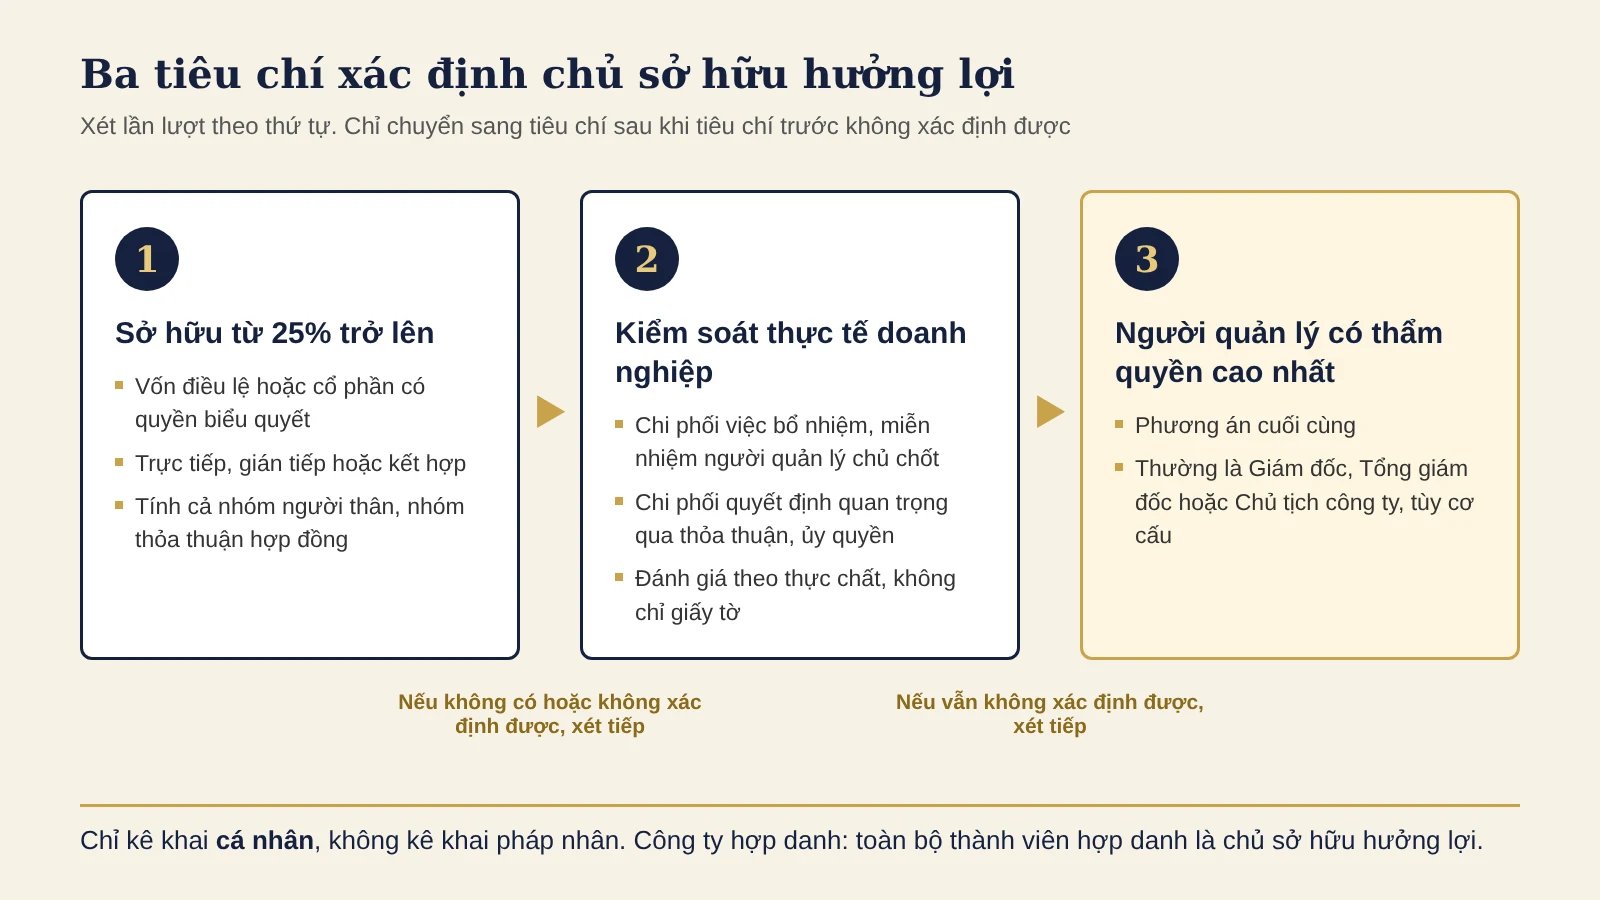 1. Tiêu chí thứ nhất: sở hữu từ 25% trở lên
Cá nhân được coi là CSHHL nếu sở hữu từ 25% trở lên vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết của doanh nghiệp. Phần sở hữu này có thể là:
- Trực tiếp: cá nhân đứng tên trực tiếp trong sổ đăng ký thành viên hoặc sổ đăng ký cổ đông.
- Gián tiếp: cá nhân sở hữu thông qua một hoặc nhiều pháp nhân trung gian.
- Kết hợp: một phần trực tiếp, một phần gián tiếp, cộng lại đạt ngưỡng 25%.
Theo hướng dẫn tại Nghị định 296/2026/NĐ-CP, phần sở hữu của nhóm người có quan hệ gia đình hoặc nhóm cùng thỏa thuận hành động theo hợp đồng cũng được tính để xét ngưỡng này. Anh/chị nên đọc kỹ điều khoản này trong văn bản gốc khi doanh nghiệp có nhiều thành viên là người thân.
Riêng công ty hợp danh, quy định hiện hành coi toàn bộ thành viên hợp danh là CSHHL.
2. Tiêu chí thứ hai: kiểm soát thực tế doanh nghiệp
Nếu không cá nhân nào đạt ngưỡng 25%, hoặc không xác định được, anh/chị xét đến cá nhân có quyền kiểm soát thực tế đối với doanh nghiệp, ví dụ:
- Có quyền quyết định hoặc chi phối việc bổ nhiệm, miễn nhiệm người quản lý chủ chốt.
- Có quyền chi phối các quyết định quan trọng về chiến lược, tài chính, nhân sự thông qua thỏa thuận, ủy quyền hoặc quan hệ khác, dù không đứng tên trong sổ đăng ký.
Đây là tiêu chí dễ gây tranh luận nhất vì cần đánh giá thực chất, không chỉ nhìn giấy tờ đăng ký.
3. Tiêu chí thứ ba: người quản lý có thẩm quyền cao nhất
Nếu đã xét hai tiêu chí trên mà vẫn không xác định được CSHHL, người quản lý có thẩm quyền cao nhất của doanh nghiệp (thường là Giám đốc hoặc Tổng giám đốc, Chủ tịch công ty tùy cơ cấu) được kê khai là CSHHL. Đây là phương án cuối cùng, không nên dùng để tránh việc truy xét hai tiêu chí đầu.
III. VÍ DỤ MINH HỌA
Ví dụ 1: sở hữu trực tiếp. Công ty TNHH A có ba thành viên: ông X góp 60%, bà Y góp 25%, ông Z góp 15%. Ông X và bà Y đều đạt ngưỡng từ 25% nên cùng là CSHHL. Ông Z không thuộc diện kê khai.
Ví dụ 2: sở hữu gián tiếp. Công ty cổ phần B do Công ty C nắm 80% vốn. Công ty C do ông M sở hữu 50% và bà N sở hữu 50%. Tỷ lệ gián tiếp của ông M tại B là 50% x 80% = 40%, của bà N cũng là 40%. Cả hai là CSHHL của B. Cần kê khai cả ông M và bà N, không kê khai Công ty C.
Ví dụ 3: sở hữu phân tán. Công ty D có 10 cổ đông, mỗi người nắm 10%, không ai đạt 25% và không có nhóm người liên quan nào cộng lại đạt ngưỡng. Khi đó chuyển sang tiêu chí 2: xem ai thực sự chi phối công ty. Nếu không ai, mới áp dụng tiêu chí 3.
Một mẹo thực hành: vẽ sơ đồ sở hữu từ doanh nghiệp lên đến cá nhân cuối cùng, ghi tỷ lệ ở từng tầng rồi nhân với nhau. Cách này giúp tránh nhầm lẫn khi chuỗi sở hữu có hơn hai tầng.
IV. CÁC CÂU HỎI THƯỜNG GẶP
1. Công ty có một thành viên duy nhất thì ai là chủ sở hữu hưởng lợi?
Trả lời: Nếu chủ sở hữu là cá nhân, người đó là CSHHL. Nếu chủ sở hữu là pháp nhân, anh/chị lần ngược lên cá nhân sở hữu pháp nhân đó theo ba tiêu chí.
2. Doanh nghiệp có nhiều CSHHL không?
Trả lời: Có. Mọi cá nhân đạt ngưỡng sở hữu hoặc thỏa tiêu chí đều phải được kê khai. Ví dụ hai thành viên cùng góp 50% thì cả hai đều là CSHHL.
3. Doanh nghiệp thành lập trước 01/7/2025 có phải kê khai không?
Trả lời: Có. Doanh nghiệp thành lập trước ngày này phải bổ sung thông tin CSHHL; nếu không bổ sung ở lần thay đổi hoặc thông báo gần nhất, mức phạt cao hơn (70 đến 100 triệu đồng) như đã nêu ở trên.
4. Nhận thông báo từ cơ quan đăng ký kinh doanh có nghĩa là bị phạt không?
Trả lời: Không tự động. Thông báo hoặc công văn rà soát chỉ là bước nhắc nhở. Tuy nhiên, nếu không bổ sung trong thời hạn được yêu cầu, doanh nghiệp có nguy cơ bị xử phạt.
Anh/chị cần xác định và kê khai chủ sở hữu hưởng lợi cho doanh nghiệp, hoặc cần kiểm tra lại hồ sơ đã nộp, vui lòng liên hệ Luật Hoàng An để được tư vấn.
Lưu ý: Nội dung bài viết mang tính tham khảo chung theo quy định tại thời điểm đăng. Trường hợp cụ thể cần được rà soát hồ sơ trước khi áp dụng.


Bình luận: